Domain steuerklaerung.de kaufen?
Wir ziehen mit dem Projekt
steuerklaerung.de um.
Sind Sie am Kauf der Domain
steuerklaerung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain steuerklaerung.de kaufen?
Wo wird insolvenzgeld in der Steuererklärung eingetragen?
Insolvenzgeld wird in der Steuererklärung in der Anlage N unter "Sonstige Bezüge" eingetragen. Es handelt sich um eine steuerfreie Leistung, die bei Arbeitslosigkeit oder Insolvenz gezahlt wird. Das Insolvenzgeld wird vom Arbeitsamt oder der Agentur für Arbeit ausgezahlt und muss in der Steuererklärung angegeben werden. Es dient dazu, den Verdienstausfall während der Insolvenzzeit zu kompensieren. Es ist wichtig, das Insolvenzgeld korrekt in der Steuererklärung anzugeben, um mögliche steuerliche Vorteile zu nutzen. **
Wo werden beerdigungskosten in der Steuererklärung eingetragen?
Beerdigungskosten können in der Regel nicht in der Steuererklärung als außergewöhnliche Belastungen geltend gemacht werden. Sie sind nur in bestimmten Fällen absetzbar, zum Beispiel wenn der Verstorbene Unterhaltsverpflichtungen gegenüber dem Steuerpflichtigen hatte. In diesem Fall können die Beerdigungskosten als außergewöhnliche Belastungen in der Anlage Unterhalt angegeben werden. Es ist ratsam, sich vor der Eintragung von Beerdigungskosten in der Steuererklärung von einem Steuerberater oder Finanzamt beraten zu lassen, um sicherzustellen, dass die Kosten korrekt angegeben werden. **
Ähnliche Suchbegriffe für Eingetragen
Top-Angebote
Produkte zum Begriff Eingetragen:
-
Vollmer Brennendes FinanzamtDas Finanzamt brennt! Menschen kommen natürlich nicht zu Schaden, aber sind alle Datenbestände gesichert? Der Bausatz besteht aus dem Finanzamt, einem roten Flackerlicht, Farbtabletten und einem Rauchgenerator Art. 44112 für ca. 60 Minuten Brenndauer. Verwenden Sie das Vollmer Rauchdestillat Art. 44116 zum Betrieb des Rauchgenerators. Maße: L 26,5 x B 10,5 x H 18,5 cm.107,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
FALLER 232300 - Brennendes FinanzamtFaller 232300 - Brennendes Finanzamt Spur: N Das Besondere dieses Bausatzes: verwitterte, rauchgeschwärzte Fassade inkl. Spezial-Rauchgenerator, (16 V, Wechselspannung) erzeugt dichten Qualm aus den Fensteröffnungen Flash-Lampenset, rot (16 V, Wechselspannung), für effektvollen Feuerschein und Rauchöl zum Nachfüllen des Rauchgenerators. 151 Einzelteile in 9 Farben, Fensterfolie, 1 Gardinenmaske, 1 Deko, 1 Rauchgenerator Set, 1 Minilichteffekte Brandflackern und 1 Bauanleitung. Faller empiehlt: Plastikkleber.Geeignet für: Spur N72,50 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Faller 231721 N Brennendes FinanzamtEin Klassiker, den viele kennen: das »Brennende Finanzamt«. Das Besondere an diesem Bausatz ist die verwitterte, von Rauch geschwärzte Fassade, die ihm einen einzigartigen Charakter verleiht. Für eine realistische Nachbildung kann das Modell mit einem Rauchgenerator (Art. 180690) und einem Brandflackern (Art. 180695) ausgestattet werden.34,99 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter


-
Wo werden zahnarztkosten in der Steuererklärung eingetragen?
Zahnarztkosten können in der Steuererklärung als außergewöhnliche Belastungen geltend gemacht werden. Diese werden in der Anlage "Außergewöhnliche Belastungen" eingetragen. Dort können alle medizinischen Kosten, die über die zumutbare Belastungsgrenze hinausgehen, angegeben werden. Es ist wichtig, alle Belege und Rechnungen für die Zahnarztkosten aufzubewahren, da diese im Rahmen einer eventuellen Prüfung durch das Finanzamt vorgelegt werden müssen. Es empfiehlt sich, vorab mit einem Steuerberater oder dem Finanzamt zu klären, welche Zahnarztkosten steuerlich absetzbar sind und wie sie korrekt in der Steuererklärung angegeben werden sollten. **
-
Wo werden steuerberatungskosten in der Steuererklärung eingetragen?
Steuerberatungskosten können in der Regel als Werbungskosten in der Anlage N der Steuererklärung eingetragen werden. Dazu gehören beispielsweise die Kosten für die Erstellung der Steuererklärung, Beratungskosten oder auch Fahrtkosten zum Steuerberater. Es ist wichtig, dass die Kosten nachgewiesen werden können, zum Beispiel durch Rechnungen oder Quittungen. Die Höhe der absetzbaren Steuerberatungskosten kann je nach individueller Situation variieren, daher ist es ratsam, sich hierzu von einem Steuerberater oder Finanzexperten beraten zu lassen. Es empfiehlt sich, die genauen Regelungen und Voraussetzungen für die Absetzbarkeit von Steuerberatungskosten bei der zuständigen Finanzbehörde zu erfragen oder in den entsprechenden Steuerrichtlinien nachzulesen. **
-
Wo wird die Steuervorauszahlung in der Steuererklärung eingetragen?
Die Steuervorauszahlung wird in der Steuererklärung in der Anlage Vorsorgeaufwand eingetragen. Dort können alle gezahlten Vorauszahlungen für die Einkommensteuer, Kirchensteuer und Solidaritätszuschlag angegeben werden. Diese Angaben sind wichtig, um zu prüfen, ob die bereits geleisteten Vorauszahlungen ausreichen oder ob noch eine Nachzahlung erforderlich ist. Es ist wichtig, alle relevanten Belege und Bescheinigungen für die Vorauszahlungen bereitzuhalten, um sie korrekt in der Steuererklärung anzugeben. Falls Unsicherheiten bestehen, empfiehlt es sich, einen Steuerberater oder das Finanzamt um Hilfe zu bitten. **
-
Wo wird die Lebensversicherung in der Steuererklärung eingetragen?
Die Lebensversicherung wird in der Steuererklärung in der Anlage Vorsorgeaufwand eingetragen. Dort können verschiedene Vorsorgeaufwendungen wie Beiträge zur Kranken- und Pflegeversicherung, zur Rentenversicherung und eben auch zur Lebensversicherung angegeben werden. Es ist wichtig, die entsprechenden Beiträge korrekt einzutragen, da sie steuerlich absetzbar sind und somit die Steuerlast reduzieren können. Falls Unsicherheiten bestehen, empfiehlt es sich, einen Steuerberater oder das Finanzamt um Rat zu fragen. Es ist wichtig, alle relevanten Belege und Unterlagen zur Lebensversicherung griffbereit zu haben, um sie bei Bedarf vorlegen zu können. **


Wo wird der Verlustvortrag in der Steuererklärung eingetragen?
Der Verlustvortrag wird in der Steuererklärung in der Anlage N (Einkünfte aus nichtselbständiger Arbeit) eingetragen. Dort gibt es ein spezielles Feld, in dem du den Betrag des Verlustvortrags angeben kannst. Dieser wird dann mit deinen aktuellen Einkünften verrechnet, um deine Steuerschuld zu reduzieren. Es ist wichtig, den Verlustvortrag korrekt anzugeben, da er sich positiv auf deine Steuerlast auswirken kann. Falls du unsicher bist, solltest du dich an einen Steuerberater oder das Finanzamt wenden, um sicherzustellen, dass alles richtig gemacht wird. **
Wo wird der Übergangsgewinn in der Steuererklärung eingetragen?
Der Übergangsgewinn wird in der Steuererklärung in der Anlage G (Einkünfte aus Gewerbebetrieb) eingetragen. Dort müssen alle relevanten Informationen zu dem Übergangsgewinn angegeben werden, wie zum Beispiel der Betrag des Gewinns, das Datum des Übergangs und eventuelle steuerliche Auswirkungen. Es ist wichtig, alle Angaben korrekt und vollständig zu machen, um eventuelle Nachfragen oder Probleme mit dem Finanzamt zu vermeiden. Falls Unsicherheiten bestehen, empfiehlt es sich, einen Steuerberater oder eine Steuerberaterin zu konsultieren, um sicherzustellen, dass die Angaben korrekt sind. **
Top-Angebote
Produkte zum Begriff Eingetragen:
-
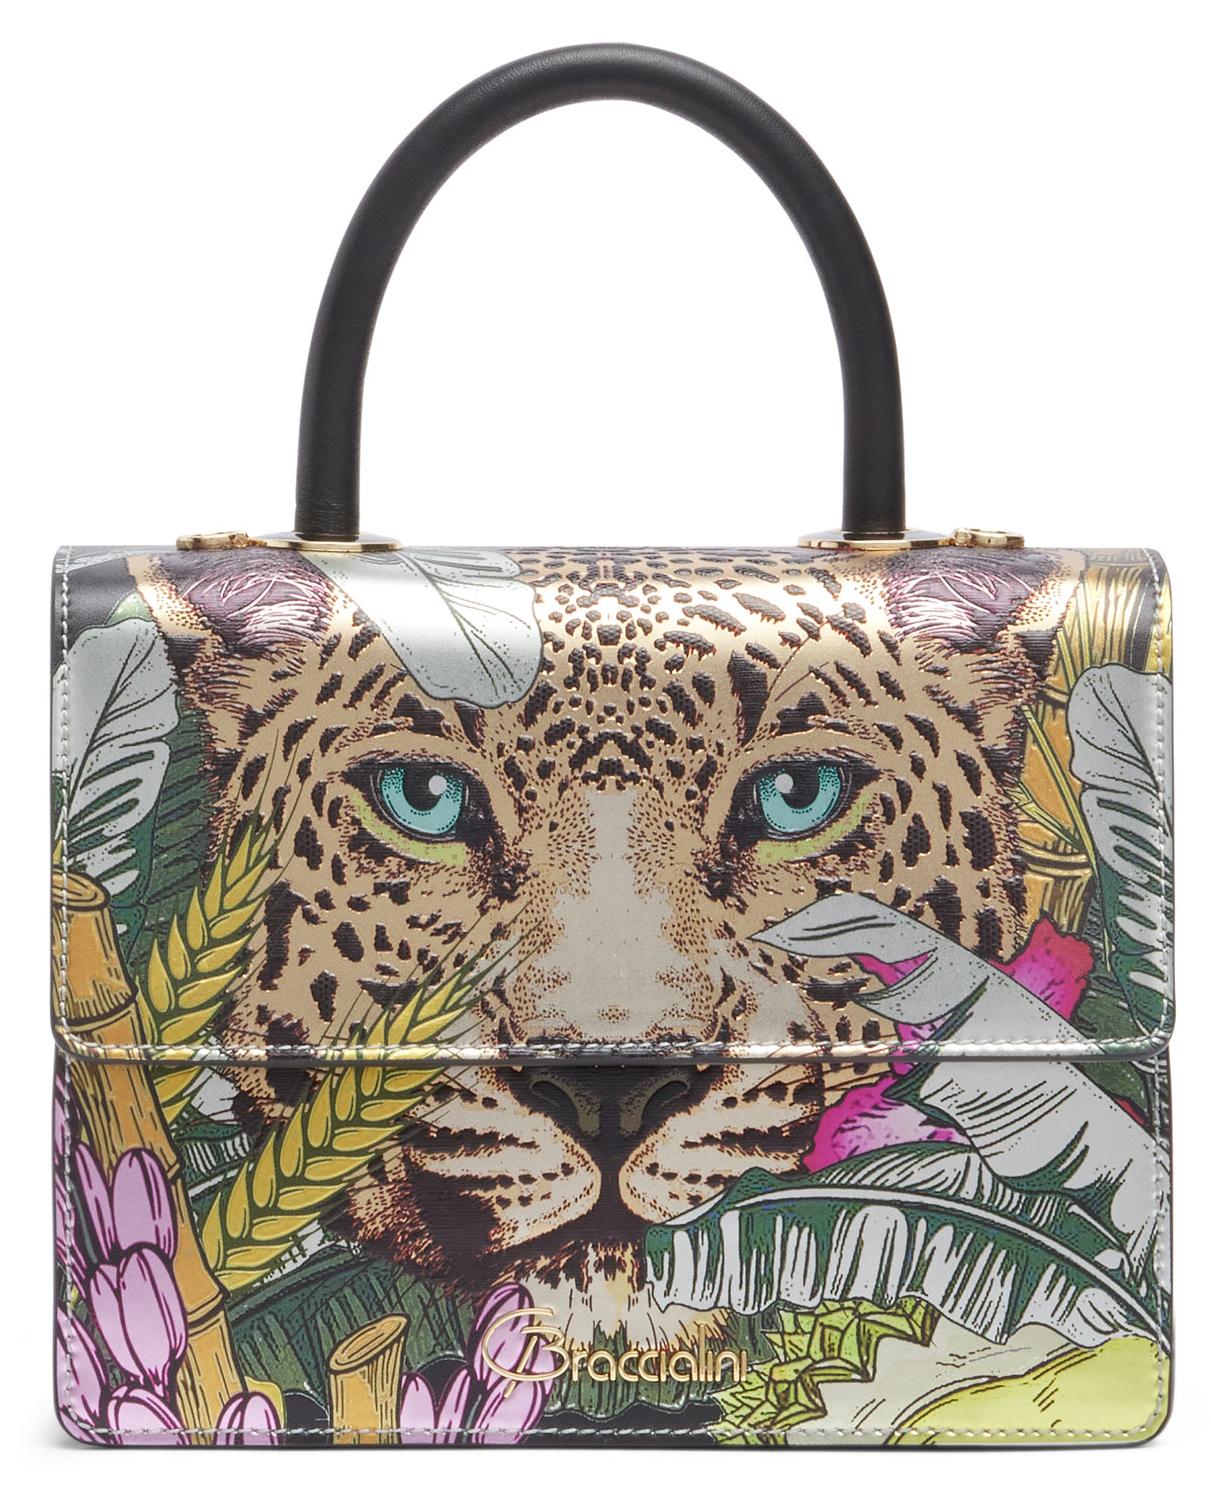
Braccialini Audrey Giaguaro Eines der eingetragen Designs von Audrey zeichnetEines der eingetragen Designs von Audrey zeichnet sich durch eine komplexe Struktur aus, die drei bequeme Innenfächer, Seitenfalten und einen fein verarbeiteten Überschlag mit dem Muster der jeweiligen Saison umfasst. Audrey für Graziella Braccialini ist eine leere Leinwand, auf der sich der Künstler frei ausdrückt, indem er die neuesten verfügbaren Erkenntnisse bezüglich Drucktechniken und Handwerk mit Anwendungen und Materialien nutzt.1500,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
FALLER Brennendes FinanzamtDas Besondere dieses Bausatzes: verwitterte, rauchgeschwärzte Fassade; inkl. Spezial-Rauchgenerator, (16 V, Wechselspannung) erzeugt dichten Qualm aus den Fensteröffnungen; Minilichteffekte Brandflackern (16 V, Wechselspannung) für effektvollen Feuerschein und Rauchöl zum Nachfüllen des Rauchgenerators. Dieser Bausatz enthält: 192 Einzelteile in 11 Farben, Fensterfolie, 1 Gardinenmaske, 1 Deko, 1 Rauchgenerator Set, 1 Minilichteffekte Brandflackern und 1 Bauanleitung.99,99 €*Versand: 6,99 €Sichere Weiterleitung zum Anbieter
-
Vollmer Brennendes FinanzamtDas Finanzamt brennt! Menschen kommen natürlich nicht zu Schaden, aber sind alle Datenbestände gesichert? Der Bausatz besteht aus dem Finanzamt, einem roten Flackerlicht, Farbtabletten und einem Rauchgenerator Art. 44112 für ca. 60 Minuten Brenndauer. Verwenden Sie das Vollmer Rauchdestillat Art. 44116 zum Betrieb des Rauchgenerators. Maße: L 26,5 x B 10,5 x H 18,5 cm.107,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
FALLER 232300 - Brennendes FinanzamtFaller 232300 - Brennendes Finanzamt Spur: N Das Besondere dieses Bausatzes: verwitterte, rauchgeschwärzte Fassade inkl. Spezial-Rauchgenerator, (16 V, Wechselspannung) erzeugt dichten Qualm aus den Fensteröffnungen Flash-Lampenset, rot (16 V, Wechselspannung), für effektvollen Feuerschein und Rauchöl zum Nachfüllen des Rauchgenerators. 151 Einzelteile in 9 Farben, Fensterfolie, 1 Gardinenmaske, 1 Deko, 1 Rauchgenerator Set, 1 Minilichteffekte Brandflackern und 1 Bauanleitung. Faller empiehlt: Plastikkleber.Geeignet für: Spur N72,50 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Wo wird insolvenzgeld in der Steuererklärung eingetragen?
Insolvenzgeld wird in der Steuererklärung in der Anlage N unter "Sonstige Bezüge" eingetragen. Es handelt sich um eine steuerfreie Leistung, die bei Arbeitslosigkeit oder Insolvenz gezahlt wird. Das Insolvenzgeld wird vom Arbeitsamt oder der Agentur für Arbeit ausgezahlt und muss in der Steuererklärung angegeben werden. Es dient dazu, den Verdienstausfall während der Insolvenzzeit zu kompensieren. Es ist wichtig, das Insolvenzgeld korrekt in der Steuererklärung anzugeben, um mögliche steuerliche Vorteile zu nutzen. **
-
Wo werden beerdigungskosten in der Steuererklärung eingetragen?
Beerdigungskosten können in der Regel nicht in der Steuererklärung als außergewöhnliche Belastungen geltend gemacht werden. Sie sind nur in bestimmten Fällen absetzbar, zum Beispiel wenn der Verstorbene Unterhaltsverpflichtungen gegenüber dem Steuerpflichtigen hatte. In diesem Fall können die Beerdigungskosten als außergewöhnliche Belastungen in der Anlage Unterhalt angegeben werden. Es ist ratsam, sich vor der Eintragung von Beerdigungskosten in der Steuererklärung von einem Steuerberater oder Finanzamt beraten zu lassen, um sicherzustellen, dass die Kosten korrekt angegeben werden. **
-
Wo werden zahnarztkosten in der Steuererklärung eingetragen?
Zahnarztkosten können in der Steuererklärung als außergewöhnliche Belastungen geltend gemacht werden. Diese werden in der Anlage "Außergewöhnliche Belastungen" eingetragen. Dort können alle medizinischen Kosten, die über die zumutbare Belastungsgrenze hinausgehen, angegeben werden. Es ist wichtig, alle Belege und Rechnungen für die Zahnarztkosten aufzubewahren, da diese im Rahmen einer eventuellen Prüfung durch das Finanzamt vorgelegt werden müssen. Es empfiehlt sich, vorab mit einem Steuerberater oder dem Finanzamt zu klären, welche Zahnarztkosten steuerlich absetzbar sind und wie sie korrekt in der Steuererklärung angegeben werden sollten. **
-
Wo werden steuerberatungskosten in der Steuererklärung eingetragen?
Steuerberatungskosten können in der Regel als Werbungskosten in der Anlage N der Steuererklärung eingetragen werden. Dazu gehören beispielsweise die Kosten für die Erstellung der Steuererklärung, Beratungskosten oder auch Fahrtkosten zum Steuerberater. Es ist wichtig, dass die Kosten nachgewiesen werden können, zum Beispiel durch Rechnungen oder Quittungen. Die Höhe der absetzbaren Steuerberatungskosten kann je nach individueller Situation variieren, daher ist es ratsam, sich hierzu von einem Steuerberater oder Finanzexperten beraten zu lassen. Es empfiehlt sich, die genauen Regelungen und Voraussetzungen für die Absetzbarkeit von Steuerberatungskosten bei der zuständigen Finanzbehörde zu erfragen oder in den entsprechenden Steuerrichtlinien nachzulesen. **
Ähnliche Suchbegriffe für Eingetragen
-
Faller 231721 N Brennendes FinanzamtEin Klassiker, den viele kennen: das »Brennende Finanzamt«. Das Besondere an diesem Bausatz ist die verwitterte, von Rauch geschwärzte Fassade, die ihm einen einzigartigen Charakter verleiht. Für eine realistische Nachbildung kann das Modell mit einem Rauchgenerator (Art. 180690) und einem Brandflackern (Art. 180695) ausgestattet werden.34,99 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Holzner, Stefan: EinkommensteuerEinkommensteuer , Das Buch bietet eine vertiefende Darstellung des Einkommensteuerrechts mit Schwerpunkt auf den einzelnen Einkunftsarten. Es richtet sich an Studierende im Bereich Steuerrecht, an Laufbahnabsolvent:innen, angehende Steuerberater:innen sowie Steuerpraktiker:innen. Die Themenbereiche orientieren sich daher zum einen an den Stoffgebieten, die erfahrungsgemäß Gegenstand von Prüfungsklausuren sind, zum anderen an den Brennpunkten in der Praxis: Veranlagung, Tarif, Sonderausgaben, außergewöhnliche Belastungen, Einnahmen-/Gewinnermittlung, Verlustabzug, Vorweggenommene Erbfolge, Erbauseinandersetzung, Betriebsaufspaltung, Veräußerung von Anteilen an Kapitalgesellschaften. Zahlreiche Beispiele und Übersichten veranschaulichen die Ausführungen zu den einzelnen Themenbereichen. Übungsfälle und komplexe Übungsaufgaben führen Examenskandidat:innen an das Prüfungsniveau heran. Für Praktiker:innen ist das Buch ein nützliches Nachschlagewerk, das in kompakter Form gezielte Rechtsinformationen bietet. Die 15. Auflage berücksichtigt die aktuelle Gesetzgebung, Rechtsprechung und Verwaltungsmeinung. Eingearbeitet sind u. a.: Neufassung der Berufsausbildungskosten; neue Rechtslage zum häuslichen Arbeitszimmer und zur Homeoffice-Pauschale; aktuelle Rechtsprechung zu den Versorgungsleistungen; Änderungen bei Gebäude-Abschreibungen sowie bei Investitionsabzugsbeträgen und Sonderabschreibungen; BMF-Schreiben zur "Digital-AfA" sowie zu virtuellen Währungen und sonstigen Token; Änderung der Besteuerung von Photovoltaikanlagen. , Zusatzbeleuchtung > Beleuchtung , Auflage: 15. überarbeitete und aktualisierte Auflage 2024, Erscheinungsjahr: 20240528, Produktform: Leinen, Titel der Reihe: Finanz und Steuern#3#, Autoren: Grobshäuser, Uwe~Schlenk, Axel~Schmidt, Stephan~Schustek, Heribert, Auflage: 24015, Auflage/Ausgabe: 15. überarbeitete und aktualisierte Auflage 2024, Seitenzahl/Blattzahl: 1148, Keyword: Betriebsaufspaltung; Betriebsausgaben; Corona-Steuergesetzgebung; Einkunftsarten; Gewinnermittlung; Grobshäuser; Kapitaleinkünfte; Nießbrauch; Realteilung; Schlenk; Schmidt; Schustek; Veranlagung; Verlustabzug; Zenthöfer; außergewöhnliche Belastungen; Überentnahmen, Fachschema: Abgabe - Abgabenordnung - AO~Einkommensteuerrecht - EStG~Jura~Recht / Jura~Recht~Steuergesetz~Steuerrecht - Steuergesetz, Region: Deutschland, Bildungszweck: für die Hochschule~Lehrbuch, Skript, Imprint-Titels: Finanz und Steuern, Warengruppe: HC/Steuern, Fachkategorie: Einkommensteuer, Lohnsteuer, Kapitalertragsteuer, Kirchensteuer, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Schäffer-Poeschel Verlag, Verlag: Schäffer-Poeschel Verlag, Verlag: Schffer-Poeschel Verlag fr Wirtschaft ú Steuern ú Recht GmbH, Länge: 235, Breite: 176, Höhe: 62, Gewicht: 1950, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2762989,79,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Edinger, Manuel: Fallsammlung EinkommensteuerFallsammlung Einkommensteuer , Das Trainingsbuch zur Einkommensteuer - Ihr idealer Begleiter für Prüfung und Praxis! Sowohl in der Prüfung als auch in der Praxis kommt es stets darauf an, konkrete steuerliche Probleme zu lösen. Dies am praxisnahen Fall zu üben, ist damit das optimale Training und gibt angehenden Steuerprofis die Sicherheit, die Lerninhalte zu beherrschen. Der Gesetzessystematik entsprechend thematisch gegliedert, erläutert diese Fallsammlung in 13 Kapiteln die Anwendung des aktuellen Einkommensteuerrechts anhand von über 360 Fällen.¿ So lernen Sie gezielt und effektiv, Sachverhalte richtig zu erkennen und sich sicher im Einkommensteuerrecht zu bewegen. Hierfür hat das ausbildungserfahrene Autorenteam die Fälle aktuell aufbereitet und die Praxisnähe sichergestellt. Rechtsstand dieser Neuauflage ist der 1.10.2024. Inhaltsverzeichnis: Kapitel 1: Steuerpflicht Kapitel 2: Einkommensteuerliche Grundbegriffe Kapitel 3: Allgemeine Fragen der Veranlagung Kapitel 4: Nicht abzugsfähige Ausgaben (§ 12 EStG) Kapitel 5: Sonderausgaben Kapitel 6: Familienleistungsausgleich, Entlastungsbetrag für Alleinerziehende (§§ 24b, 31, 32 und 62-¿78 EStG) Kapitel 7: Außergewöhnliche Belastungen Kapitel 8: Gewinnermittlung Kapitel 9: AfA Kapitel 10: Die Einkunftsarten Kapitel 11: Veranlagung von Ehegatten Kapitel 12: Steuertarif. Kapitel 13: Besteuerung beschränkt Steuerpflichtiger. , Zusatzbeleuchtung > Beleuchtung , Auflage: 27., überarbeitetet und erweiterte Auflage. Online-Version inklusive., Erscheinungsjahr: 202411, Produktform: Kartoniert, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Titel der Reihe: Steuerfachkurs##~NWB-Steuerfachkurs##, Autoren: Edinger, Manuel~Jauch, David~Schoor, Hans Walter, Edition: NED, Auflage: 24027, Auflage/Ausgabe: 27., überarbeitetet und erweiterte Auflage. Online-Version inklusive, Seitenzahl/Blattzahl: 700, Keyword: Training; Prüfung; Praxis; Steuerfachkurs; Steuerberater; Steuerfachwirt; Diplom Finanzwirt; Lehrbuch; Fallgestaltungen; Praxisfälle; Steuerberaterprüfung; Fälle, Fachschema: Einkommensteuer~Steuer / Einkommensteuer~Jura~Recht / Jura~Recht~Steuergesetz~Steuerrecht - Steuergesetz, Fachkategorie: Recht: Lehrbücher, Skripten, Prüfungsbücher~Unterricht und Didaktik: Lehrbücher, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Sender’s product category: BUNDLE, Blätteranzahl: 700 Blätter, Länge: 240, Breite: 168, Höhe: 40, Gewicht: 1115, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,44,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wo wird die Steuervorauszahlung in der Steuererklärung eingetragen?
Die Steuervorauszahlung wird in der Steuererklärung in der Anlage Vorsorgeaufwand eingetragen. Dort können alle gezahlten Vorauszahlungen für die Einkommensteuer, Kirchensteuer und Solidaritätszuschlag angegeben werden. Diese Angaben sind wichtig, um zu prüfen, ob die bereits geleisteten Vorauszahlungen ausreichen oder ob noch eine Nachzahlung erforderlich ist. Es ist wichtig, alle relevanten Belege und Bescheinigungen für die Vorauszahlungen bereitzuhalten, um sie korrekt in der Steuererklärung anzugeben. Falls Unsicherheiten bestehen, empfiehlt es sich, einen Steuerberater oder das Finanzamt um Hilfe zu bitten. **
-
Wo wird die Lebensversicherung in der Steuererklärung eingetragen?
Die Lebensversicherung wird in der Steuererklärung in der Anlage Vorsorgeaufwand eingetragen. Dort können verschiedene Vorsorgeaufwendungen wie Beiträge zur Kranken- und Pflegeversicherung, zur Rentenversicherung und eben auch zur Lebensversicherung angegeben werden. Es ist wichtig, die entsprechenden Beiträge korrekt einzutragen, da sie steuerlich absetzbar sind und somit die Steuerlast reduzieren können. Falls Unsicherheiten bestehen, empfiehlt es sich, einen Steuerberater oder das Finanzamt um Rat zu fragen. Es ist wichtig, alle relevanten Belege und Unterlagen zur Lebensversicherung griffbereit zu haben, um sie bei Bedarf vorlegen zu können. **
-
Wo wird der Verlustvortrag in der Steuererklärung eingetragen?
Der Verlustvortrag wird in der Steuererklärung in der Anlage N (Einkünfte aus nichtselbständiger Arbeit) eingetragen. Dort gibt es ein spezielles Feld, in dem du den Betrag des Verlustvortrags angeben kannst. Dieser wird dann mit deinen aktuellen Einkünften verrechnet, um deine Steuerschuld zu reduzieren. Es ist wichtig, den Verlustvortrag korrekt anzugeben, da er sich positiv auf deine Steuerlast auswirken kann. Falls du unsicher bist, solltest du dich an einen Steuerberater oder das Finanzamt wenden, um sicherzustellen, dass alles richtig gemacht wird. **
-
Wo wird der Übergangsgewinn in der Steuererklärung eingetragen?
Der Übergangsgewinn wird in der Steuererklärung in der Anlage G (Einkünfte aus Gewerbebetrieb) eingetragen. Dort müssen alle relevanten Informationen zu dem Übergangsgewinn angegeben werden, wie zum Beispiel der Betrag des Gewinns, das Datum des Übergangs und eventuelle steuerliche Auswirkungen. Es ist wichtig, alle Angaben korrekt und vollständig zu machen, um eventuelle Nachfragen oder Probleme mit dem Finanzamt zu vermeiden. Falls Unsicherheiten bestehen, empfiehlt es sich, einen Steuerberater oder eine Steuerberaterin zu konsultieren, um sicherzustellen, dass die Angaben korrekt sind. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.